الإمارات العربية المتحدة
الخدمات المالية
29/10/2026
تقرير مناقشة وتحليل الإدارة عن الأشهر التسعة الأولى المنتهية في 30 سبتمبر من عام 2026
للتسعة أشهر والربع الثالث المنتهية في 30 سبتمبر 2026
المشرق يسجل ارتفاعاً بنسبة 18% في أرباحه قبل الضريبة خلال الأشهر التسعة الأولى من العام، محققاً مستوى قياسياً بلغ 7.3 مليار درهم إماراتي
المشرق يسجل أصولاً تتجاوز 400 مليار درهم إماراتي، مدعومة بنمو القروض بنسبة 33% على أساس سنوي، مع تحسّن نسبة القروض المتعثرة لتستقر عند 0.7%.
دبي، دولة الإمارات العربية المتحدة: أعلن المشرق ش.م.ع (MASQ) اليوم عن تحقيق أرباح قبل الضريبة بلغت مستوى قياسياً قدره 7.3 مليار درهم إماراتي خلال الأشهر التسعة المنتهية في 30 سبتمبر 2026، بزيادة نسبتها 18% على أساس سنوي. وارتفعت الإيرادات التشغيلية بنسبة 11% لتبلغ 10.4 مليار درهم إماراتي، مدعومة بنمو الأرباح التشغيلية وتحسّن مخصصات انخفاض القيمة، ما ساهم في تعزيز الأرباح. كما نمت القروض بنسبة 13% خلال الربع الثالث، فيما انخفضت نسبة القروض المتعثرة إلى 0.7%، واستقر معدل كفاية رأس المال عند 16.7%.أبرز الإنجازات المالية للأشهر التسعة الأولى من عام 2026
| 7.3 مليار درهم صافي الأرباح قبل الضريبة |
10.4 مليار درهم الإيرادات |
7.1 مليار درهم الأرباح التشغيلية |
|||
| 20.4% العائد على حقوق المساهمين |
2.1% العائد على الأصول |
2.7% صافي هامش الربح |
|||
| 33% نمو القروض والسلفيات على أساس سنوي |
27% نمو ودائع العملاء على أساس سنوي |
58% ودائع الحسابات الجارية وحسابات التوفير |
|||
| 31% نسبة التكلفة إلى الدخل |
16.7% معدل كفاية رأس المال |
0.7% نسبة القروض المتعثرة إلى إجمالي القروض |
|||
 معالي عبدالعزيز الغرير
رئيس مجلس إدارة المشرق
"يشهد الاقتصاد العالمي مرحلة من التحولات الجوهرية، في ظل التطورات الجيوسياسية وإعادة تشكيل أنماط التجارة وتدفقات الاستثمار. وتمثل هذه التحولات فرصة للمنطقة لتعميق التنويع الاقتصادي، وتعزيز الشراكات العالمية، وفتح آفاق جديدة للنمو المستدام. وقد أثبتت دولة الإمارات العربية المتحدة متانة نموذجها الاقتصادي، من خلال الجمع بين استقرار السياسات، والترابط الدولي، والاستثمارات المستدامة، بما يعزز مكانتها كمركز عالمي رائد للأعمال والخدمات المالية.
وقد واصل القطاع المصرفي في دولة الإمارات أداء دوره المحوري في دعم النشاط الاقتصادي، مع المحافظة على أسس مالية قوية. وفي هذا السياق، حقق المشرق إيرادات تشغيلية بلغت 10.4 مليار درهم إماراتي خلال الأشهر التسعة الأولى من عام 2026، مما يعكس قوة نموذج أعماله المتنوع وثقة عملائه.
وبصفتنا بنكاً ذا أهمية نظامية محلية، ندرك أن مسؤوليتنا تتجاوز الأداء المالي. ومن هذا المنطلق، يؤكد مجلس الإدارة التزامه بضمان استناد النمو إلى حوكمة سليمة، وإدارة منضبطة للمخاطر، ونهج مسؤول في تخصيص رأس المال. وستظل هذه المبادئ ركيزةً أساسيةً لعمل المشرق في مواصلة دعم الطموحات الاقتصادية لدولة الإمارات، وتعزيز الترابط الدولي، وتحقيق قيمة مستدامة لمساهمينا والاقتصاد الأوسع."
 أحمد عبد العال
الرئيس التنفيذي للمجموعة
"تعكس نتائج المشرق خلال الأشهر التسعة الأولى من عام 2026 قدرتنا على مواصلة تنمية أعمال البنك وتحقيق عوائد قوية، مع الحفاظ على جودة ائتمانية راسخة. فقد سجلنا أرباحاً قياسية قبل الضريبة بلغت 7.3 مليار درهم إماراتي خلال الفترة، بنمو نسبته 18% على أساس سنوي، فيما بلغ العائد على حقوق المساهمين 20.4%. كذلك، نمت القروض المقدمة للعملاء بنسبة 33% على أساس سنوي، وانخفضت نسبة القروض المتعثرة إلى 0.7%، بما يؤكد أن النمو القوي والإدارة المنضبطة للمخاطر يسيران جنباً إلى جنب.
وتتمثل أولويتنا في توظيف هذا النمو لتعميق علاقاتنا مع العملاء وتحقيق قيمة مستدامة للمساهمين. ويظل تمويل الشركات الإماراتية والأعمال المساهمة في دعم الاقتصاد الإماراتي، ولا سيما من خلال الإقراض وتمويل التجارة، في صميم أنشطتنا، إلى جانب مواصلة تلبية احتياجات عملائنا من الأفراد والشركات الصغيرة والمتوسطة. كما نعمل، عبر شبكتنا الدولية، على تعزيز علاقاتنا مع العملاء وربطهم بفرص التمويل والتجارة والاستثمار. وسنواصل توجيه رأس المال وفق أولويات مدروسة، والاستفادة من تنوع مصادر التمويل، بما يدعم نموًا متوازنًا ومستداماً.
ومع مواصلة توسيع نطاق أعمالنا، نوجّه استثماراتنا في الذكاء الاصطناعي والقدرات الرقمية نحو تسريع تقديم الخدمات، وتبسيط تجربة العملاء، ورفع الإنتاجية. وقد ساهمت منصة نيوتن (Newton)، الحائزة على جوائز تقديرية والمُعتمدة على الذكاء الاصطناعي التوليدي في التحقيقات المرتبطة بالجرائم المالية، في زيادة إنتاجية المحققين بنحو 40%، إلى جانب الارتقاء بجودة التحقيقات وتسريع وتيرتها. ونعمل على دمج هذه القدرات في مختلف أنشطة البنك، ضمن منظومة تستند إلى ضوابط رقابية متينة ومساءلة واضحة عن القيمة المتحققة من هذه الاستثمارات.
وبينما ندخل الربع الأخير من العام، سيظل تركيزنا منصباً على مواصلة تحقيق نمو مربح، وضمان التنفيذ المنضبط لأولوياتنا، وتعزيز القدرات التي تدعم أداء المشرق واستدامته على المدى الطويل. ولا أنسى هنا أن أتقدم بالشكر إلى زملائنا على التزامهم، وإلى عملائنا على ثقتهم المتواصلة".
مراجعة الأداء – الأشهر التسعة الأولى من عام 2026
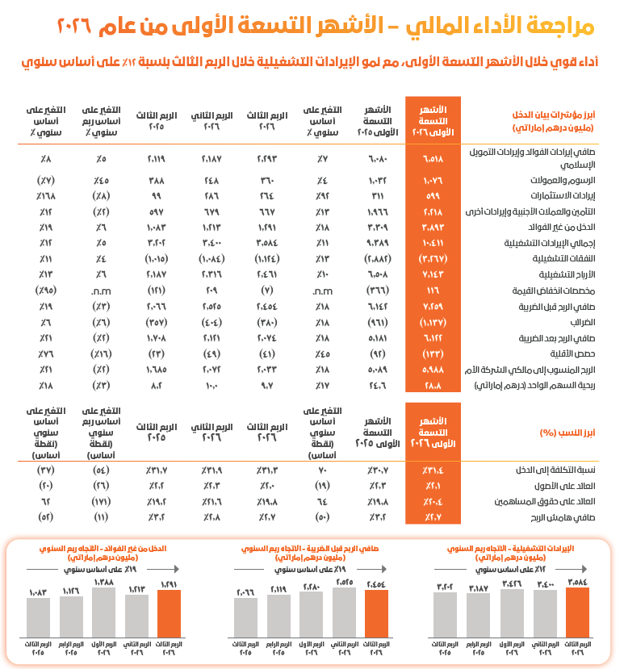
"أرباح قياسية خلال الأشهر التسعة الأولى، ونمو محفظة القروض بنسبة 33% على أساس سنوي، وتحسّن جودة الأصول، مدعوماً بإطار منضبط لرأس المال". ارتفعت الإيرادات التشغيلية بنسبة 11% على أساس سنوي لتبلغ 10.4 مليار درهم إماراتي خلال الأشهر التسعة الأولى من عام 2026، مدعومة بصافي دخل الفوائد على خلفية التوسع الكبير في محفظة القروض، ونمو الدخل من غير الفوائد بنسبة 18%. كما ارتفع صافي الربح قبل الضريبة بنسبة 18% ليبلغ مستوى قياسياً قدره 7.3 مليار درهم إماراتي، فيما أسهم الربع الثالث بتحقيق 2.5 مليار درهم إماراتي، بزيادة نسبتها 19% مقارنة بالربع الثالث من عام 2025. ارتفع إجمالي الأصول بمقدار 100 مليار درهم إماراتي على أساس سنوي ليبلغ 405.6 مليار درهم إماراتي، ونمو القروض المقدمة للعملاء بنسبة 33% ونمو الودائع بنسبة %27 كما ارتفعت ودائع العملاء بمقدار 32.2 مليار درهم إماراتي، متجاوزةً الزيادة في القروض والبالغة 26.3 مليار درهم إماراتي، ذلك إلى جانب حصول البنك على تمويل لأجل جرى تدبيره من أسواق رأس المال الدولية خلال الربع الثالث. وازدادت متانة جودة الأصول، مع انخفاض نسبة القروض المتعثرة إلى 0.7% وارتفاع نسبة التغطية إلى 311%، فيما بلغ معدل كفاية رأس المال 16.7%. وبلغت نسبة التكلفة إلى الدخل خلال الأشهر التسعة الأولى 31.4%، بالتزامن مع استمرار البنك في الاستثمار في قدراته الرقمية وتقنيات الذكاء الاصطناعي.- الإيرادات ومصادر الدخل
نمو قوي في إيرادات الأشهر التسعة الأولى من العام بمعدلات مزدوجة الرقم، مع ارتفاع جميع بنود الدخل على أساس سنوي ونمو الدخل من غير الفوائد بنسبة 18%.
- ارتفعت الإيرادات التشغيلية بنسبة 11% على أساس سنوي لتبلغ 10.4 مليار درهم إماراتي، مع ارتفاع صافي دخل الفوائد بنسبة 7% ليصل إلى 6.5 مليار درهم إماراتي، والدخل من غير الفوائد بنسبة 18% ليبلغ 3.9 مليار درهم إماراتي، لترتفع مساهمة الدخل من غير الفوائد إلى 37% من إجمالي الإيرادات.
- نما صافي دخل الفوائد مدعوماً بنمو القروض المقدمة للعملاء بنسبة 33%، حيث فاق أثر نمو حجم القروض تأثير انخفاض أسعار الفائدة المرجعية خلال معظم الفترة. وبلغ صافي هامش الربح على الأصول المدرة للفوائد 2.71% خلال الأشهر التسعة الأولى من عام 2026، و2.67% خلال الربع الثالث، في ظل توظيف التدفقات القوية إلى الودائع في أوراق مالية عالية الجودة وذات سيولة مرتفعة، تمهيداً لإعادة توظيفها في الإقراض. كما ارتفع صافي دخل الفوائد خلال الربع الثالث بنسبة 5% على أساس ربع سنوي ليبلغ 2.3 مليار درهم إماراتي.
- ارتفع صافي دخل الرسوم والعمولات بنسبة 4% على أساس سنوي ليبلغ 1,076 مليون درهم إماراتي. وارتفع صافي دخل الرسوم في الربع الثالث بنسبة 45% على أساس ربع سنوي ليبلغ 360 مليون درهم إماراتي، مدعوماً بنشاط أقوى في الخدمات المصرفية للمعاملات، والإقراض، وتمويل التجارة، فيما سجل انخفاضاً بنسبة 7% على أساس سنوي.
- اقترب صافي دخل الاستثمارات من الضعف ليبلغ 599 مليون درهم إماراتي، في ظل تسجيل محفظة استثمارات البنك في الأسهم تغيرات إيجابية في القيمة العادلة، وتحقيق مكاسب من الأوراق المالية الاستثمارية. وقد أسهم الربع الثالث بمبلغ 264 مليون درهم إماراتي، مقارنة بـ 99 مليون درهم إماراتي خلال الربع الثالث من عام 2025.
- ارتفع دخل التأمين والعملات الأجنبية والإيرادات الأخرى بنسبة 13% ليبلغ 2.2 مليار درهم إماراتي، مدعوماً باستقرار الدخل المرتبط بالتأمين، وإيرادات العملات الأجنبية الناتجة عن تدفقات معاملات العملاء العابرة للحدود عبر شبكة المشرق الدولية.
- النفقات والكفاءة
استثمارات مدروسة في المنصات والتكنولوجيا والكفاءات البشرية التي تدعم نمو المشرق، مع تسجيل نسبة تكلفة إلى الدخل بلغت 31.4% خلال الأشهر التسعة الأولى من العام.
- ارتفعت المصروفات التشغيلية بنسبة 13% على أساس سنوي لتبلغ 3.3 مليار درهم إماراتي، وُجّهت نحو مبادرات الذكاء الاصطناعي التوليدي، والمنصات الرقمية، والكفاءات البشرية الداعمة لتوسع البنك في أسواقه المختلفة، فيما ارتفعت الإيرادات التشغيلية بنسبة 11% خلال الفترة نفسها، وبلغت نسبة التكلفة إلى الدخل 31.4%، مقارنةً مع 30.7% خلال الفترة ذاتها من العام السابق.
- خلال الربع الثالث، ارتفعت الإيرادات التشغيلية بنسبة 5%، مقابل زيادة في المصروفات بنسبة 4%، فيما تحسنت نسبة التكلفة إلى الدخل لتبلغ 31.3%، مقارنةً مع 31.9% في الربع الثاني.
- المكاسب والربحية
تسجيل أرباح قياسية خلال الأشهر التسعة الأولى، وعائد على حقوق المساهمين بنسبة 20.4%، مع نمو الأرباح قبل الضريبة خلال الربع الثالث بنسبة 19% على أساس سنوي.
- ارتفع صافي الربح قبل الضريبة بنسبة 18% على أساس سنوي ليبلغ 7.3 مليار درهم إماراتي، حيث أسهم نمو الأرباح التشغيلية بنسبة 10% لتصل إلى 7.1 مليار درهم إماراتي بمبلغ 635 مليون درهم إماراتي من الزيادة، مدعوماً بنمو الإيرادات بنسبة 11%. كما أسهم تحسّن مخصصات انخفاض القيمة بمبلغ 482 مليون درهم إماراتي، نتيجة الانتقال من تسجيل مخصصات بقيمة 366 مليون درهم إماراتي خلال الأشهر التسعة الأولى من عام 2025 إلى تسجيل صافي عكس للمخصصات بقيمة 116 مليون درهم إماراتي.
- بلغت الأرباح قبل الضريبة خلال الربع الثالث 2.5 مليار درهم إماراتي، بنمو نسبته 19% على أساس سنوي، مع ارتفاع الربح التشغيلي بنسبة 6% على أساس ربع سنوي و13% على أساس سنوي، ونمو صافي الربح بعد الضريبة خلال الربع بنسبة 21% على أساس سنوي ليبلغ 2.1 مليار درهم إماراتي.
- ارتفع صافي الربح بعد الضريبة بنسبة 18% ليبلغ 6.1 مليار درهم إماراتي، مع استقرار معدل الضريبة الفعلي عند 15.7%، في ظل تطبيق ضريبة الحد الأدنى المحلية التكميلية في دولة الإمارات العربية المتحدة وقواعد الركيزة الثانية، فيما ارتفعت الأرباح العائدة إلى مالكي الشركة الأم بنسبة 18% لتبلغ 6.0 مليار درهم إماراتي.
- بلغ العائد على حقوق المساهمين 20.4%، مقارنة بـ19.8% خلال الأشهر التسعة الأولى من عام 2025، فيما بلغ العائد على الأصول 2.1%. وقد تحققت هذه النتائج على قاعدة حقوق ملكية للمساهمين ارتفعت بنسبة 22% على أساس سنوي لتبلغ 46.0 مليار درهم إماراتي، مما يعكس القدرة الربحية لقاعدة أصول أكبر حجماً بصورة ملموسة. كما ارتفعت ربحية السهم بنسبة 17% لتبلغ 28.8 درهماً إماراتياً.
- جودة الائتمان
مواصلة تحسّن جودة الأصول رغم النمو القوي في الإقراض، مع انخفاض نسبة القروض المتعثرة إلى 0.7% وارتفاع نسبة التغطية إلى 311%.
- تحسّنت نسبة القروض المتعثرة إلى 0.7%، مقارنة بـ1.1% في سبتمبر 2025 و0.9% في يونيو 2026، بالتزامن مع نمو القروض المقدمة للعمـلاء بنسبة 33% على أساس سنوي. كما انخفضت القروض المتعثرة بالقيمة المطلقة خلال ربع شهد توسعاً في الإقراض بنسبة 13%، ما يعكس الإدارة الفاعلة لمحفظة الائتمان.
- سُجّل صافي عكس مخصصات انخفاض القيمة 116 مليون درهم إماراتي خلال الأشهر التسعة الأولى من عام 2026، مقارنة بمخصصات بلغت 366 مليون درهم إماراتي خلال الفترة نفسها من عام 2025، فيما بلغ صافي مخصصات انخفاض القيمة خلال الربع الثالث 7 ملايين درهم إماراتي، مع استمرار حالات التحصيل من التسهيلات التي سبق شطبها في معادلة أثر المخصصات الجديدة.
- ارتفعت نسبة التغطية إلى 311%، مقارنةً بـ235% في سبتمبر 2025، مع ارتفاع مخصصات الخسائر الائتمانية المتوقعة بما يتناسب مع نمو المحفظة الائتمانية، ما يوفر حماية كافية من مخاطر تدهور جودة الائتمان.
- رأس المال والسيولة
بلغ معدل كفاية رأس المال 16.7%، بارتفاع قدره 222 نقطة أساس منذ ديسمبر 2025، مدعوماً بالأرباح المحتجزة والإصدار الثاني للبنك من أدوات رأس المال الإضافي من الشريحة الأولى خلال العام.
- بلغ معدل كفاية رأس المال 16.7% في 30 سبتمبر 2026، مقارنة بـ14.5% في ديسمبر 2025، فيما بلغت نسبة رأس المال من الشريحة الأولى 15.6%، ونسبة رأس المال الأساسي من الشريحة الأولى (CET1) 13.2%، وجميعها أعلى من المتطلبات الرقابية بهوامش مريحة، بما في ذلك كامل متطلبات هامش البنوك ذات الأهمية النظامية المحلية(D-SIB).
- خلال الربع، أتمّ المشرق إصدار أدوات رأس مال إضافي دائمة من الشريحة الأولى بقيمة 500 مليون دولار أمريكي، وإصدار سندات ممتازة لأجل خمس سنوات بقيمة 500 مليون دولار أمريكي، وقد حظي الإصداران بدعم قوي من مستثمرين دوليين، وأسهمَا في إطالة آجال استحقاق مصادر التمويل لدى البنك.
- حافظ البنك على مستويات قوية من السيولة، حيث بلغ معدل تغطية السيولة 124%، وبلغت نسبة القروض إلى الودائع 80%.
- الميزانية العمومية
ارتفع إجمالي الأصول بمقدار 100 مليار درهم إماراتي على أساس سنوي ليبلغ 405.6 مليار درهم إماراتي، مع نمو القروض المقدمة للعملاء بنسبة 33% على أساس سنوي و13% خلال الربع الثالث.
- ارتفع إجمالي الأصول بنسبة 33% على أساس سنوي و11% على أساس ربع سنوي ليبلغ 405.6 مليار درهم إماراتي، مدفوعاً بنمو القروض المقدمة للعملاء والاستثمارات والأصول السائلة.
- نمت قروض العملاء بنسبة 33% على أساس سنوي لتبلغ 190.6 مليار درهم إماراتي، مع تسجيل زيادة صافية قدرها 21.5 مليار درهم إماراتي خلال الربع الثالث، شملت قطاعي الخدمات المصرفية للشركات والأفراد، لترتفع بذلك القروض المقدمة للعملاء والبنوك إلى 252.3 مليار درهم إماراتي.
- نمت ودائع العملاء بنسبة 27% على أساس سنوي لتبلغ 237.1 مليار درهم إماراتي، مع تجاوز التدفقات الداخلة منذ بداية العام، والبالغة 32.2 مليار درهم إماراتي، نمو القروض البالغ 26.3 مليار درهم إماراتي. وخلال الربع الثالث من عام 2026، تم تمويل الزيادة في حجم القروض، والبالغة 21.5 مليار درهم إماراتي، من خلال التدفقات الداخلة بقيمة 9.9 مليار درهم إماراتي، وإصدار سندات ممتازة بقيمة 500 مليون دولار أمريكي، واتفاقيات إعادة الشراء، مع استمرار الودائع باعتبارها المصدر الرئيسي لتمويل البنك، واستقرار نسبة الحسابات الجارية وحسابات التوفير إلى إجمالي الودائع عند 58%.
- توسعت محفظة الاستثمارات بنسبة 75% على أساس سنوي لتبلغ 83.7 مليار درهم إماراتي، بما يعكس توظيف فائض السيولة في الأوراق المالية.
- بلغ صافي الرسوم والعمولات 360 مليون درهم إماراتي خلال الربع الثالث، بزيادة نسبتها 45% على أساس ربع سنوي، مدعوماً بنشاط أقوى في الخدمات المصرفية للمعاملات والإقراض وتمويل التجارة عبر أسواق البنك.
- بلغ دخل الاستثمارات 264 مليون درهم إماراتي في الربع الثالث من عام 2026، وجاء بشكل رئيسي من مكاسب القيمة العادلة لمحفظة الأسهم والمكاسب المحققة من أنشطة التداول، مسجلاً أكثر من ضعف مساهمة الربع الثالث من عام 2025.
- حققت إدارة الخزينة والأسواق العالمية نمواً في الإيرادات التشغيلية بنسبة 24% على أساس سنوي، لتصل إلى 1.6 مليار درهم إماراتي، مدعومة بزيادة صافي دخل الفوائد نتيجة نمو محفظة الاستثمارات وأنشطة إدارة السيولة. وفي الوقت نفسه، سجلت الخدمات المصرفية للأفراد نمواً بنسبة 10% لتصل إيراداتها التشغيلية إلى 3.7 مليار درهم إماراتي، مدفوعة بنمو الدخل من غير الفوائد بنسبة 20%، مع توسع أصول القطاع بنسبة 54% منذ بداية العام لتبلغ 55.6 مليار درهم إماراتي.
- حققت الخدمات المصرفية للشركات، التي تمثل أكبر قطاعات الأعمال وتسهم بنسبة 39% من الإيرادات التشغيلية، نمواً بنسبة 3% لتصل إيراداتها إلى 4.1 مليار درهم إماراتي، حيث عوّض نمو الدخل من غير الفوائد بنسبة 14% انخفاض صافي دخل الفوائد.
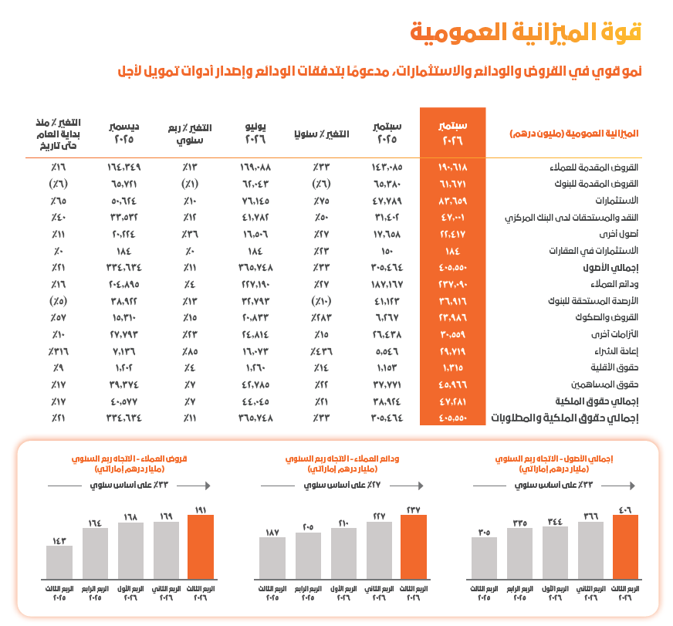
- ارتفعت القروض المقدمة للعملاء بنسبة 33% على أساس سنوي، وبنسبة 13% على أساس ربع سنوي، لتصل إلى 190.6 مليار درهم إماراتي، مدعومةً بنشاط قوي في منح التسهيلات الائتمانية لعملاء قطاعي الشركات والأفراد، فيما ظلت القروض المقدمة للبنوك مستقرة إلى حد كبير عند 61.7 مليار درهم إماراتي.
- نمت ودائع العملاء بنسبة 27% على أساس سنوي، وبنسبة 4% على أساس ربع سنوي، لتصل إلى 237.1 مليار درهم إماراتي، مع تركز النمو خلال الربع في الودائع لأجل. ومع تجاوز نمو القروض التدفقات الداخلة من الودائع خلال الربع الثالث من عام 2026، ارتفعت نسبة القروض إلى الودائع إلى 80%، مقارنةً بـ74% في نهاية يونيو 2026، لتعود إلى المستوى المسجل في ديسمبر 2025.
- ارتفعت الاستثمارات بنسبة 10% على أساس ربع سنوي لتبلغ 83.7 مليار درهم إماراتي، فيما ارتفع النقد والأرصدة لدى البنوك المركزية بنسبة 12% لتصل إلى 47.0 مليار درهم إماراتي، وذلك في إطار توظيف البنك السيولة المتاحة لديه في أوراق مالية عالية الجودة.
- ارتفعت القروض والصكوك بنسبة 15% على أساس ربع سنوي لتصل إلى 24.0 مليار درهم إماراتي، ويشمل ذلك إصدار سندات ممتازة لأجل خمس سنوات بقيمة 500 مليون دولار أمريكي في سبتمبر، مما أسهم في إطالة آجال استحقاق مصادر التمويل لدى البنك. وفي المقابل، انخفضت الأرصدة المستحقة للبنوك بنسبة 10% على أساس سنوي لتبلغ 36.9 مليار درهم إماراتي.
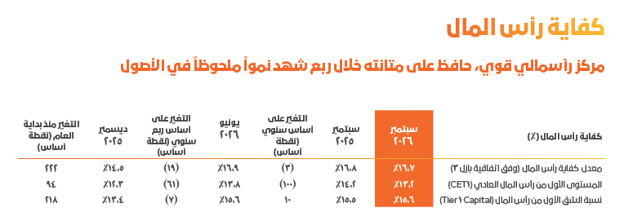
- بلغ معدل كفاية رأس المال 16.7%، بزيادة قدرها 222 نقطة أساس مقارنةً بديسمبر 2025، فيما بلغت نسبة الشق الأول من رأس المال 15.6%، والمستوى الأول من رأس المال العادي (CET1) نسبة 13.2%، وجميعها أعلى من المتطلبات الرقابية، بما في ذلك كامل متطلبات هامش البنوك ذات الأهمية النظامية المحلية (D-SIB).
- دعمَت الأرباح المحتجزة والإصدار الثاني للبنك من أدوات رأس المال الإضافي من الشريحة الأولى (Additional Tier 1) خلال عام 2026 قاعدة رأس المال، بالتزامن مع نمو القروض المقدمة للعملاء بمقدار 21.5 مليار درهم إماراتي خلال الربع الثالث من عام 2026. وبلغت نسبة رأس المال العادي من الشريحة الأولى (CET1) 13.2%، مقارنةً بـ13.8% في يونيو 2026.
- ارتفعت قاعدة رأس المال الرقابي إلى 46.6 مليار درهم إماراتي، مقارنةً بـ37.5 مليار درهم إماراتي في ديسمبر 2025.
- ظل معدل تغطية السيولة عند 124% ونسبة الأصول السائلة عند 23%، وكلاهما أعلى بكثير من المتطلبات الرقابية، فيما بلغت نسبة القروض إلى الودائع 80%، ما يوفر للبنك القدرة على مواصلة تلبية طلبات العملاء.
مواصلة النمو وتحقيق العوائد
يركّز المشرق خلال الفترة المتبقية من عام 2026 على تحويل قاعدة عملائه الموسّعة إلى نمو مستدام في الإيرادات والعوائد. وتشمل الأولويات تعميق العلاقات في مجالات الإقراض والتجارة والخدمات المصرفية للمعاملات مع الشركات والعملاء المساهمين في الاقتصاد الإماراتي، وتعزيز أعمال الخدمات المصرفية للأفراد والشركات الصغيرة والمتوسطة، واغتنام الفرص المتاحة عبر شبكة البنك الدولية الراسخة. وستظل الاستثمارات في الذكاء الاصطناعي والقدرات الرقمية موجّهة نحو تبسيط تجربة العملاء وتعزيز الإنتاجية. وستدعم تنفيذ هذه الأولويات ممارسات منضبطة في اختيار الائتمان، وتنويع مصادر التمويل، والتخصيص الحصيف لرأس المال، مع مواءمة وتيرة النمو مع ظروف السوق وطلب العملاء. تحميل نموذج PDFالإمارات العربية المتحدة
الخدمات المالية
قد تكون مهتماً
22/06/2026